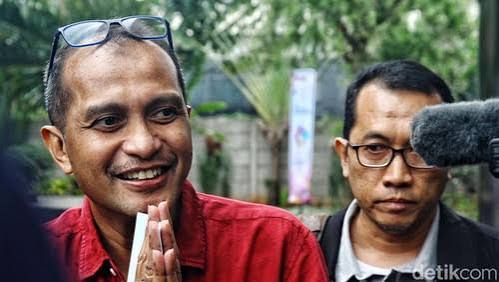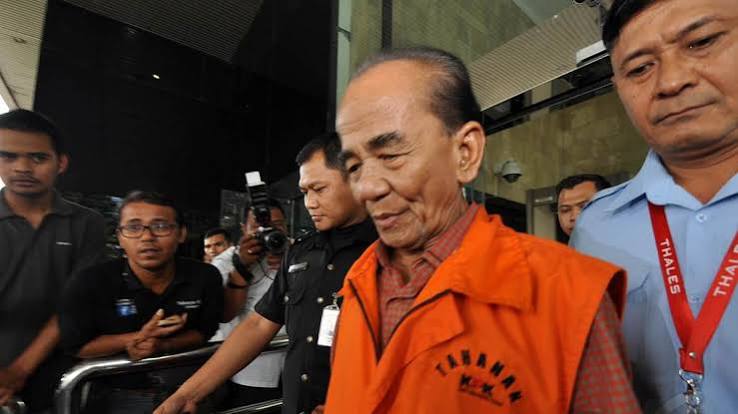
Kasus tindak pidana korupsi restitusi pajak yang melibatkan Kepala Kantor Pajak Pratama (KPP) Madya Banjarmasin, Mulyono Purwo Wijoyo, kembali menjadi perhatian publik. Peristiwa ini berawal dari pengajuan permohonan restitusi pajak oleh PT Buana Karya Bhakti (BKB) pada tahun 2024. Dalam prosesnya, ditemukan adanya indikasi dugaan suap dan penyalahgunaan wewenang yang dilakukan oleh Mulyono serta pihak-pihak terkait.
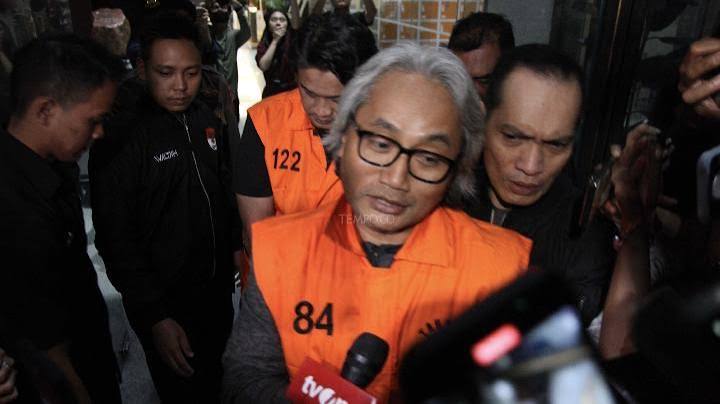
Pada bulan Februari 2026, Komisi Pemberantasan Korupsi (KPK) menetapkan tiga orang sebagai tersangka dalam kasus ini, yaitu Mulyono, fiskus sekaligus anggota tim pemeriksa Dian Jaya Demega, serta Manajer Keuangan PT BKB Venasius Jenarus Genggor alias Venzo. Kasus ini mencuat setelah KPK melakukan operasi tangkap tangan (OTT) yang mengungkap adanya dugaan penerimaan uang “apresiasi” sebesar Rp1,5 miliar sebagai imbalan atas persetujuan restitusi pajak yang diajukan oleh PT BKB.
Awalnya, PT BKB mengajukan permohonan restitusi pajak Pertambahan Nilai (PPN) lebih bayar senilai Rp49,47 miliar. Namun, setelah dilakukan pemeriksaan, nilai tersebut dikoreksi menjadi Rp48,3 miliar setelah dilakukan koreksi fiskal sebesar Rp1,14 miliar. Dalam pertemuan antara Mulyono dengan pihak PT BKB, termasuk Venzo dan Direktur Utama PT BKB Imam Satoto Yudiono, Mulyono menyampaikan bahwa restitusi pajak hanya akan disetujui jika ada “uang apresiasi” sebesar Rp1,5 miliar. Kesepakatan ini akhirnya terwujud, dan dana tersebut dibagi antara Mulyono, Dian, dan Venzo.
Dana restitusi sebesar Rp48,3 miliar kemudian dicairkan ke rekening PT BKB pada 22 Januari 2026. Setelah itu, PT BKB mencairkan dana “apresiasi” menggunakan invoice fiktif. Venzo bertemu Mulyono di sebuah restoran untuk membahas pembagian uang. Disepakati bahwa Mulyono mendapatkan Rp800 juta, Dian Jaya Demega Rp200 juta, dan Venzo Rp500 juta. Dari jumlah tersebut, Venzo memotong 10 persen atau Rp20 juta untuk dirinya sendiri, sehingga Dian menerima Rp180 juta. Uang tersebut digunakan untuk kepentingan pribadi, sementara Rp800 juta yang diterima Mulyono dititipkan kepada orang kepercayaannya di salah satu gerai waralaba miliknya.
Selain itu, dalam OTT yang dilakukan KPK, penyidik mengamankan barang bukti berupa uang tunai sebesar Rp1 miliar dari Mulyono dan Venzo. Selain itu, penyidik juga menyita bukti penggunaan dana, yakni Rp300 juta yang digunakan Mulyono untuk uang muka pembelian rumah, Rp180 juta yang telah digunakan Dian, serta Rp20 juta yang digunakan Venzo.
Kasus ini tidak hanya terbatas pada dugaan penerimaan suap, tetapi juga menunjukkan adanya indikasi dugaan pelanggaran etik terkait jabatan komisaris Mulyono di 12 perusahaan. Juru Bicara KPK Budi Prasetyo menyatakan bahwa penyidik sedang mendalami apakah penggunaan jabatan komisaris tersebut berkaitan dengan praktik korupsi, seperti pengaturan nilai pajak atau modus-modus lain yang bisa masuk ke dalam unsur tindak pidana korupsi.
Namun, Budi menegaskan bahwa urusan pelanggaran etik terkait jabatan komisaris di 12 perusahaan oleh Mulyono merupakan kewenangan Kementerian Keuangan (Kemenkeu). Ia menjelaskan bahwa hal tersebut sudah masuk kewenangan Kemenkeu untuk mengevaluasi bagaimana seorang Aparatur Sipil Negara (ASN) dapat menjabat di 12 perusahaan, serta apakah itu diatur dalam aturan etik ASN.
Penyidikan KPK terus berkembang, dan pada bulan Juli 2026, tim penyidik memanggil 10 orang sebagai saksi untuk dimintai keterangan. Pemeriksaan dilakukan di Kantor Polresta Banjarmasin. Sepuluh saksi yang dipanggil antara lain Prihati Arumsari, Wahyu Hidayat, Pandu Setia Sukmajaya, dan beberapa ASN lainnya. Penyidik KPK juga menerbitkan surat perintah penyidikan (sprindik) umum untuk mengembangkan perkara tersebut, meskipun hingga saat ini belum ada tersangka baru yang ditetapkan.
Dalam konteks yang lebih luas, kasus ini menunjukkan betapa pentingnya transparansi dan akuntabilitas dalam sistem perpajakan. Dugaan korupsi restitusi pajak tidak hanya merugikan negara, tetapi juga mengancam kepercayaan masyarakat terhadap institusi pemerintah. KPK terus berkomitmen untuk menegakkan hukum dan memberantas praktik korupsi di berbagai sektor, termasuk di bidang perpajakan.
Kasus Mulyono Purwo Wijoyo menjadi contoh nyata bagaimana korupsi dapat terjadi bahkan di lembaga yang seharusnya menjadi penjaga integritas. Dengan terus meningkatkan pengawasan dan penguatan sistem pencegahan, diharapkan kejadian serupa dapat diminimalkan, sehingga sistem perpajakan dapat berjalan secara adil dan profesional.
About the Author